宁德时代股价下跌,让无数股民的心被狠狠揪住。
据多家媒体报道,今年10月21日,宁德时代股价跌幅高达12%,较历史高点近乎“腰斩”。截至10月26日,宁德时代的股价依旧没有回暖的迹象——继续飘绿,绿的刺眼,绿的惊心。
为何一向被视为“无坚不摧”的宁德时代,一向被以“王”来称呼的宁德时代,会遭遇此种情形?
背后的原因,很大程度上可以归结为10月20日宁德时代公布的那一份2026年第三季度财报。
财报中,宁德时代在实现当季营业收入同比增长58.58%的同时,一并给出了归母净利润环比下跌5.77%的成绩单。
增收不增利,何等熟悉的现象?
汽车行业至今没有结束的、伤人伤己的价格战,就是以车企的增收不增利为主要表征。这场价格战中,多少曾经看起来地位稳固的车企都折戟了。
难道,“宁王”的宝座,也要不保了?
原因和过程,决定了结果
在明确宁德时代第三季度财报数字之前,我们需要尤其注意的是,资本市场的反应并不能完全代表宁德时代的真实处境。而且,任何企业只要参与市场竞争,就必定会受到诸多自身能力以外的因素影响,展现出阶段性的波动变化。
书归正传,财报中,有几项非常关键的数字:
首先是营业收入。第三季度营收1652.21亿元,同比增幅将近59%;归母净利润尽管环比下跌,但同比依旧展现出14.54%的增幅,达到了212.46亿元;同时期,扣非归母净利润同样有14.86%的增幅,数额高达188.62亿元。
曾经,业界经过简单计算判断,宁德时代一家的利润比18家头部车企的利润相加还要多。事实是,如今依旧如此。宁德时代赚钱能力强,这一点毋庸置疑。即便是环比下跌,也是相比较历史最高点的宁德时代自己。
其次,是出货量。第三季度,宁德时代出货量大于260GWh,同比增加58%左右,其中动力电池出货量占比75%,储能板块占比25%,出货量同比翻倍。
动力电池依旧是宁德时代的核心业务,但宁德时代的发展也并非全仰仗各个车企。
再者,是市占率和资产负债状况。前三季度,宁德时代的市占率在国内约有44.16%,并且拿出了1.41%的同比增幅;货币资金和交易性金融资产合计超过4300亿元,现金储备相当充足。
这两项关键数字表明,宁德时代的地位和抗风险能力,短期内不是那么轻易就能撼动的。
既然诸多关键数字都倾向于对宁德时代的积极判断,那为何资本市场却给出了消极反应呢?
将营业收入和归母净利润的增幅数字单独拎出来,前者在第三季度增长了58.58%,后者的增幅却仅有14.54%,前者是后者的四倍有余。换句话来说,宁德时代的利润增速明显掉队了营收增速,并非只有营收增长、利润下跌才是增收不增利,量利背离同样也是。
财报发布当天晚上,宁德时代方就“预判”了外界的判断,并对财报数据进行了回应解释:
一个季度的产品结构波动不代表长期方向,消费税和出口退税同样影响了宁德时代当季的盈利能力。
怎么理解?
前三季度,储能订单占比显著提升,但相比动力电池订单,储能订单的业务毛利率显著低于动力电池。低毛利业务的集中确认交付,拉低了当季宁德时代的盈利表现。
与此同时,今年9月1日动力电池消费税开征,叠加出口退税率下调,宁德时代当季税负增加。再考虑到宁德时代为响应行业账款规范倡议、主动缩短上游供应商账期,诸多因素叠加,集中导致了宁德时代盈利能力的下跌。
宁德时代方的解释当然没毛病,这不是集团地位不稳、经营状况显著恶化导致的。但有一点值得商榷:这样的变化,真的只是短期的么?
潜在风险比表面数字,更值得警惕
前些时,汽车行业掀起了轰轰烈烈的“去宁德化”浪潮。包括两家头部新势力车企在内,诸多行业中名列前茅的品牌都不再将宁德时代当作首选电池供应商。要么培育自己的电池供应链,要么选择中创新航、欣旺达等供应商。
相比较储能板块,动力电池才是宁德时代的“利润奶牛”。
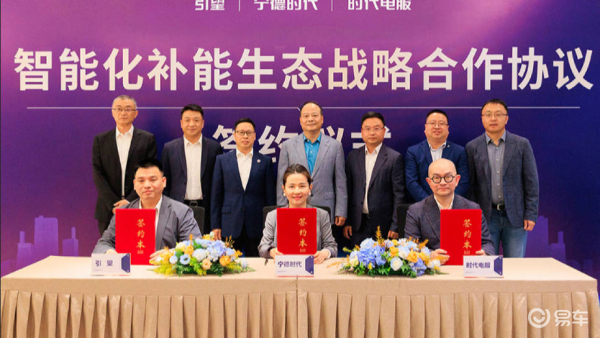
当然,宁德时代对此也并非毫无应对策略。譬如,在今年10月19日和引望、时代电服签署智能化补能生态战略合作协议。再譬如,高管直接发声:“会造车,不一定会造电池。”
市场竞争主体的博弈从来不是一方绝对压制另一方,资本市场的反馈已经给予了答案。宁德时代依旧是动力电池行业的龙头,这不假。但这并不代表宁德时代就可以继续高枕无忧。
从短期来看,储能板块已然成为宁德时代的第二条增长线。可也恰如前文所说,该业务板块毛利偏低,宁德时代会放弃储能板块业务吗?答案显然是否定的。那么很简单的道理,宁德时代又怎么保证自己未来的盈利能力再也不会受到储能板块业务增长的影响呢?
除此之外,消费税和出口退税在第三季度尚且是后期才产生影响,税收政策并不是在之后就再也不复存在的,今年第四季度会是完整影响周期。宁德时代又该怎么保证集团第四季度不受税收政策影响呢?
两大关键因素,都不是短期的。
从中期来看,头部车企“去宁德化”已然成为事实,宁德时代在短期内市占率没有显著下跌,背后的因素包括了中小型车企的采购订单增加。但我们都知道,汽车行业是头部效应相当显著的行业,头部主流车企占据了行业内绝大部分的销量以及增量。
中小型车企的规模想要打开,是极为困难的。一旦这部分转投因素的红利期过去,宁德时代的市占率还会继续保持不下跌吗?
并且,动力电池行业也是一个极其依赖规模的行业,尤其是宁德时代这种头部供应商企业。中小型车企,给不了宁德时代想要且需要的规模。
包括从更长期的视角来看,宁德时代第三增长曲线也即换电服务,是一项高投入的业务板块。换电站建设和维护,电池储备,都需要“烧钱”。
宁德时代有把握用规模来分摊这项高投入的业务的成本吗?
写在最后
没有任何集团、企业能够打包票自己可以一直稳坐“王位”。如果有企业和集团敢这么做,往往也离颠覆不远了。
相比较一些盲目的人,宁德时代反而有可能对自身的处境有着更清晰理性的认识,也更有危机感。
可市场竞争的残酷之处恰恰在于,这不是一个愚者失败、智者胜利的领域。愚者在一开始就不可能坐上牌桌,竞争对手,没有不理性、不聪明、没有危机感的。